JAバンクのつみたてNISAは、身近なJAの窓口で資産運用について相談できることが魅力です。一方、ネット証券と比較すると、積立金額の最低ラインや投資信託の選択肢、信託報酬など、事前に確認しておきたい点もあります。2024年に始まった新NISAが定着した2026年現在、JAバンクを選ぶメリットはどこにあるのでしょうか。
JAバンクの公式商品情報、金融庁のNISA制度資料、各運用会社のファンド情報をもとに、現在の評判を左右するポイントを整理します。農林中金<パートナーズ>つみたて米国株式 S&P500や全世界株式インデックス・ファンド(オール・カントリー)の特徴、JAごとの取扱商品の違い、楽天証券・SBI証券との比較まで、口座開設前に知っておきたい情報をまとめました。
【2026年最新】JAバンクのつみたてNISAの評判は?メリットと実態を検証
まず押さえておきたいのは、JAバンクのつみたてNISAは、現在の制度では正式には「新NISAのつみたて投資枠」を利用するサービスだという点です。
2023年までの旧つみたてNISAと、2024年1月から始まった新NISAでは、非課税期間や年間投資枠、制度の使い方が大きく変わりました。そのため、以前の口コミや古い商品情報だけで2026年のJAバンクを評価するのは適切ではありません。
JAバンクが評価される3つのポイント1. 地域の窓口で相談できる
JAバンクの特徴は、全国各地のJAを通じて金融サービスを提供していることです。投資信託の仕組みやNISAの制度が分からない人にとって、担当者に直接質問できる環境はメリットになります。
特に、投資経験が少ない人は、株式型・債券型・バランス型の違いや、リスク許容度に合った積立額など、最初の段階で迷いやすいものです。地域のJAで相談できることは、ネット証券にはない利点です。
ただし、相談できる内容や担当者の専門性は各JAによって異なります。相談したからといって、必ずしも最適な投資信託を選べるわけではありません。
2. 商品を絞ったセレクトファンドJAバンクは、投資信託を数多く並べるだけでなく、一定の基準で選んだ「JAバンク セレクトファンド」を案内しています。
公式サイトが公表する主な選定基準は、長期投資に適していること、過去の運用実績が相対的に良好であること、運用成績の再現性が期待できること、信託報酬が同じ分類の商品と比べて著しく高くないこと、過度な分配金を捻出する商品ではないことです。
選定には投資信託の専門評価会社である野村フィデューシャリー・リサーチ&コンサルティングの協力も活用されています。また、セレクト後も継続的に評価し、必要に応じて商品を入れ替える考え方が示されています。
商品数が多すぎると選びにくい人には、この仕組みがメリットになります。ただし、セレクトされていること自体が将来の利益を保証するわけではありません。
3. ネット取引にも対応しているJAバンクは、対面相談だけの金融機関ではありません。
JAバンク投信ネットサービスを利用すれば、パソコンやスマートフォンから投資信託の購入・解約、積立契約、運用状況の照会などができます。JAバンクアプリから利用することも可能です。
基本的に24時間利用できる仕組みですが、メンテナンスなどによる利用停止時間はあります。したがって、「JAは窓口に行かなければ投資できない」という認識は正確ではありません。
現在の評価をまとめるとJAバンクの評価は、相談のしやすさと商品選択の自由度を分けて考える必要があります。
地域の担当者と話しながら投資を始めたい人には魅力があります。一方、信託報酬の低さや幅広い商品からの選択を優先する人にとっては、ネット証券のほうが合理的な場合があります。
【新NISAの基本】つみたて投資枠の仕組みと旧制度からの変更点
JAバンクのサービスを正しく評価するには、2024年からの新NISAの仕組みを理解する必要があります。
新NISAは、旧つみたてNISAと一般NISAを整理・拡充した制度です。つみたて投資枠と成長投資枠を同時に利用でき、非課税保有期間も無期限になりました。
2026年の新NISA制度の基本- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間投資上限額:合計360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,200万円
- 非課税保有期間:無期限
- 制度の利用期間:恒久化
つみたて投資枠では、金融庁が定める長期・積立・分散投資に適した一定の投資信託などが対象になります。購入方法も定期的・継続的な積立投資が基本です。
例えば、毎月5万円を積み立てる場合、年間の投資額は60万円です。つみたて投資枠の年間上限120万円の範囲内で利用できます。
なお、年間投資枠を使い切らなかった場合、残額を翌年に繰り越すことはできません。一方、保有商品を売却した場合は、取得価額に相当する非課税保有限度額が翌年以降に再利用できます。
旧つみたてNISAから新NISAへの移行はどうなった?旧つみたてNISAをJAバンクで利用していた人には、重要な変更があります。
JAバンクの公式FAQによると、2023年12月末時点で旧NISA口座を保有していた場合、2024年1月1日に現行NISAの口座が自動的に設定され、原則として新たな口座開設手続きは必要ありませんでした。
旧NISAで設定していた積立サービスも現行制度へ引き継がれる仕組みが案内されています。ただし、ファンドの新制度における対象区分によっては課税口座での積立に引き継がれるケースがあるため、実際の契約状況の確認が必要です。
ここで間違えやすいのが、旧NISAで保有していた商品そのものが新NISAに移されるわけではないことです。
旧つみたてNISAで購入した商品は、購入時の制度に定められた非課税期間内で引き続き保有できます。旧制度の非課税期間は最長20年間であり、期間終了後に新NISAへロールオーバーすることはできません。
つまり、旧NISAの保有資産と新NISAで新たに購入する商品は、別々に管理する必要があります。
【2026年最新商品】JAバンクのNISA対象ファンドとオール・カントリーの評判
JAバンクを選ぶうえで最も重要なのが、実際に購入できる投資信託です。
2026年11月時点でJAバンクの公式商品案内に掲載されている、つみたて投資枠の導入ファンドは8本です。ただし、すべてのJAで同じ商品を取り扱っているわけではありません。JA・信連ごとに取扱状況が異なる点には注意が必要です。
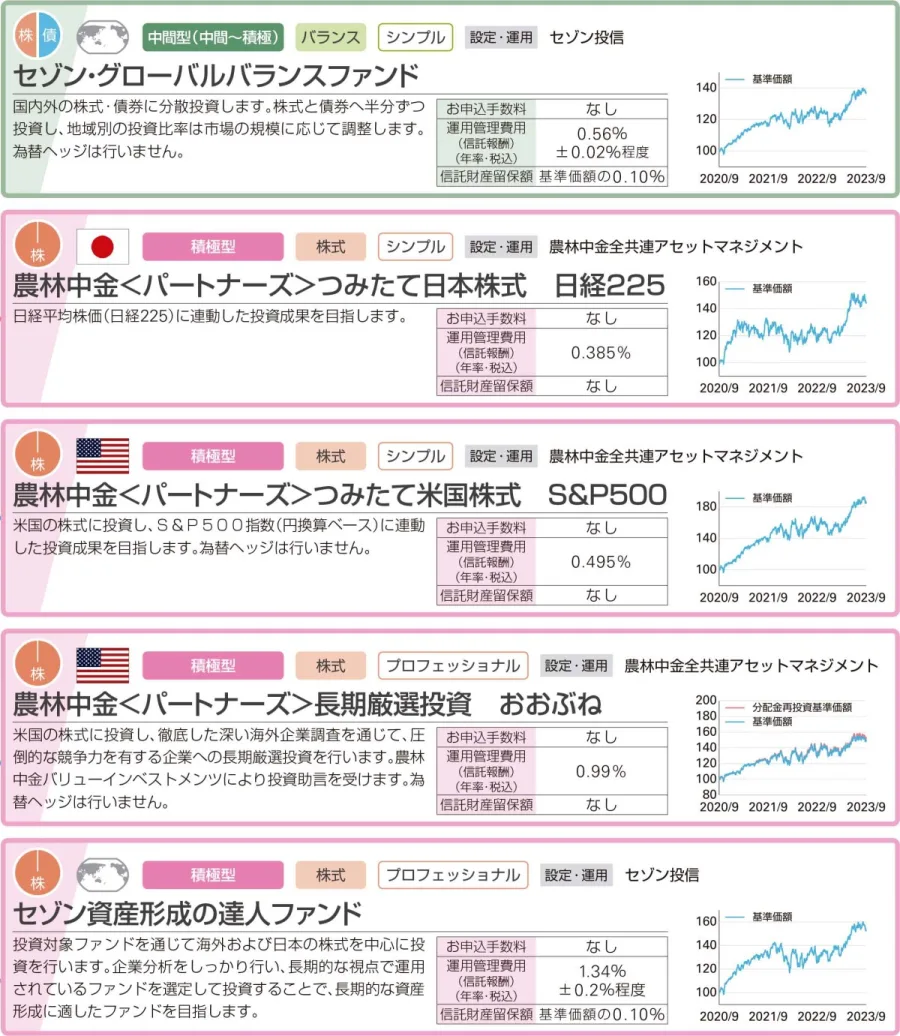
JAバンクのつみたて投資枠・主な8ファンド公式商品案内に掲載されている対象ファンドは以下のとおりです。
- 農林中金<パートナーズ>つみたて日本株式 日経225
- 農林中金<パートナーズ>つみたて米国株式 S&P500
- 全世界株式インデックス・ファンド(オール・カントリー)
- ベイリー・ギフォード世界長期成長株ファンド
- 農林中金<パートナーズ>長期厳選投資 おおぶね
- 農林中金<パートナーズ>おおぶねJAPAN(日本選抜)
- セゾン・グローバルバランスファンド
- セゾン資産形成の達人ファンド
| ファンド名 | 運用会社・運用主体 | 投資対象・特徴 |
|---|---|---|
| つみたて日本株式 日経225 | 農林中金全共連アセットマネジメント | 日経平均株価に連動する運用を目指す国内株式インデックス型 |
| つみたて米国株式 S&P500 | 農林中金全共連アセットマネジメント | 米国の代表的な株価指数S&P500に連動する運用を目指す |
| 全世界株式インデックス・ファンド(オール・カントリー) | 大和アセットマネジメント | MSCIオール・カントリー・ワールド・インデックスを参考に世界株式へ分散投資 |
| ベイリー・ギフォード世界長期成長株ファンド | ベイリー・ギフォード関連運用体制 | 世界の成長企業を選別するアクティブ運用型 |
| 長期厳選投資 おおぶね | 農林中金全共連アセットマネジメント | 企業調査を重視した米国株式中心の厳選投資 |
| おおぶねJAPAN(日本選抜) | 農林中金全共連アセットマネジメント | 国内企業を厳選するアクティブ運用型 |
| セゾン・グローバルバランスファンド | セゾン投信 | 世界の株式と債券に分散投資するバランス型 |
| セゾン資産形成の達人ファンド | セゾン投信 | 世界各国の株式ファンドなどを活用するアクティブ運用型 |
この一覧から分かるのは、JAバンクが単純なインデックスファンドだけで商品構成を組んでいるわけではないことです。
国内株式、米国株式、全世界株式に加えて、企業を厳選するアクティブ運用型や株式・債券のバランス型も含まれています。
なお、表はJAバンクの公式導入商品を整理したものであり、個別のJAでの販売開始状況や現在の購入可否は別途確認してください。
JAバンクのオール・カントリーはどんな商品?特に注目したいのが「全世界株式インデックス・ファンド(オール・カントリー)」です。
このファンドは大和アセットマネジメントが運用する商品で、MSCIオール・カントリー・ワールド・インデックスを参考指数としています。
日本を含む先進国と新興国の大型株・中型株を対象に、世界の株式市場へ幅広く投資する仕組みです。
JAバンクの説明では、採用する指数は世界の株式時価総額の約85%をカバーするものとされています。特定の国や企業だけに投資するのではなく、世界経済全体の成長を取り込むことを目指す商品です。
ただし、ここで注意したいのが商品名です。
JAバンクの「全世界株式インデックス・ファンド(オール・カントリー)」は、一般に知名度の高い「eMAXIS Slim 全世界株式(オール・カントリー)」とは別の商品です。
名称や投資対象が似ていても、運用会社、信託報酬、運用実績、組入銘柄などは異なります。「オルカン」という愛称だけで同一商品と判断せず、正式名称と交付目論見書を確認することが大切です。
農林中金<パートナーズ>つみたて米国株式 S&P500の評判米国株式への投資を考えている人にとって、S&P500連動型ファンドは比較対象になりやすい商品です。
農林中金<パートナーズ>つみたて米国株式 S&P500は、S&P500指数をベンチマークとするインデックスファンドです。米国の大型株を中心に投資し、米国経済の成長を長期的に取り込むことを目指します。
運用会社が公表した2026年1月30日基準の月次レポートでは、運用管理費用である信託報酬は年0.495%(税込)と記載されています。購入時手数料と信託財産留保額はありません。
ただし、米国株式への集中投資であるため、世界全体に分散するファンドとはリスクの性質が異なります。米国株式市場が大きく下落した場合や円高が進行した場合には、基準価額に影響が及びます。
米国の成長を重視する人には選択肢になりますが、地域分散を優先する人は全世界株式型との違いを比較する必要があります。
JAバンクが対象ファンドを選定する理由JAバンクのセレクトファンドは、単に人気ランキング上位の商品を並べたものではありません。
公式の選定基準では、長期投資への適性、過去の運用実績、運用成績の再現性、信託報酬の水準、資産形成に適した分配方針などが評価されています。
例えば、S&P500や日経225は指数の認知度が高く、新聞やテレビなどを通じて値動きの情報を入手しやすいことが選定理由の一つとして説明されています。
一方、アクティブファンドは、指数への連動ではなく企業調査や運用会社の判断を活用する商品です。信託報酬が高くなりやすい傾向があるため、インデックス型との比較が欠かせません。
【手数料を比較】JAバンクの信託報酬・最低積立額はネット証券より高い?
JAバンクの評判を判断するとき、見落としやすいのが投資信託の保有コストです。
NISA口座で運用益が非課税になっても、投資信託の信託報酬などがなくなるわけではありません。長期間にわたって積み立てる場合、わずかな料率の違いでも運用成果に影響します。
JAバンクの投信つみたてサービスは月5,000円からJAバンクの公式案内では、投資信託を毎月定額で自動購入する「投信つみたてサービス」は、月5,000円から利用できるとされています。
通常の投資信託の購入は1万円からですが、積立サービスでは5,000円から始められる仕組みです。ただし、一部のJAではサービスの取扱いがない場合があります。
少額から資産形成を始められる点はメリットですが、毎月1,000円や100円から投資を試したい人にとっては、最低積立額が高く感じられる可能性があります。
信託報酬はファンドによって違うJAバンクの投資信託には、一律の信託報酬が設定されているわけではありません。運用会社、投資対象、運用方法などによって費用が異なります。
2026年に確認できる代表的な商品情報として、次の2つを見てみましょう。
- 農林中金<パートナーズ>つみたて米国株式 S&P500:2026年1月末時点の月次資料に記載された信託報酬は年0.495%。
- 全世界株式インデックス・ファンド(オール・カントリー):大和アセットマネジメントの交付目論見書に記載された信託報酬は年0.1925%。
仮に平均保有残高が100万円で一定だったとすると、信託報酬の単純計算上の年間負担は、年0.495%なら約4,950円、年0.1925%なら約1,925円です。
実際の負担額は日々の純資産総額やその他の費用によって変わりますが、同じ投資信託でもコストの差が長期的な資産形成に影響することは理解しておきたいところです。
購入時手数料・信託財産留保額にも注意投資信託にかかる主な費用は、次の3種類です。
- 購入時手数料:投資信託を購入するときに発生する費用。
- 信託報酬:保有期間中に継続して発生する運用管理費用。
- 信託財産留保額:解約時に一定の条件で差し引かれる費用。
このほか、外国資産に投資する商品では為替関連費用などが発生する場合もあります。
ただし、つみたて投資枠の対象となる商品には、制度上、購入時手数料がかからないという要件があります。そのため、一般の投資信託の手数料表と、つみたて投資枠で実際に購入する場合の条件は区別して確認する必要があります。
JAバンクとネット証券の比較JAバンクとネット証券では、積立金額や商品選択の自由度に違いがあります。
- JAバンク:原則5,000円から積立。窓口相談が可能で、JAバンク独自のセレクトファンドを案内。
- 楽天証券:投資信託の積立は100円から。投資信託の買付手数料は原則無料。
- SBI証券:積立買付は対象ファンドで100円から利用可能。
ネット証券は、幅広い投資信託から商品を選べる点も特徴です。特に、低コストのインデックスファンドを複数比較したい人にとっては選択肢が広がります。
一方、JAバンクは、商品選びから積立の始め方まで対面で相談できる点が差別化要因です。なお、同じファンドを購入する場合には、販売会社が異なるからといって信託報酬が自由に変わるわけではありません。比較すべきなのは、ファンド自体の費用と購入時などの販売会社側の条件です。
【デメリット・注意点】JAバンクのNISAで後悔しないために知っておきたいこと
JAバンクには対面相談という強みがありますが、すべての人に最適とは限りません。契約前に確認したいデメリットを整理します。
1. JAごとに取扱商品が異なるJAバンクという名称は全国共通ですが、実際の金融サービスは各地域のJAなどを通じて提供されています。
そのため、ある地域のJAで購入できる投資信託が、別の地域のJAでも必ず購入できるとは限りません。
特に、全世界株式やS&P500など、具体的に購入したい商品が決まっている場合は、口座開設前に取扱状況を確認する必要があります。
2. ネット証券と比べて商品選択の幅が限られるJAバンクは、セレクトファンドなどを通じて商品数を絞り込む方針を採用しています。
これは初心者にとって選びやすい反面、特定の指数や地域、投資スタイルにこだわる人にとっては選択肢が少なく感じられる可能性があります。
例えば、米国市場だけでなく全世界株式、先進国株式、新興国株式などを細かく組み合わせたい場合、幅広いファンドを扱うネット証券のほうが柔軟に対応できます。
3. 信託報酬が低い商品ばかりではない信託報酬は、投資信託を長期保有するほど無視できないコストになります。
例えば、S&P500連動型ファンドであっても、運用会社によって信託報酬は異なります。JAバンクで購入できる商品と、ネット証券で購入できる同種のファンドを比較することが大切です。
「JAバンクの商品だから安心」「大手運用会社の商品だから低コスト」といった判断は避け、正式な商品名と目論見書で確認しましょう。
4. 元本割れのリスクがあるJAバンクの投資信託は、預貯金とは異なります。投資元本が保証されているわけではなく、運用結果によっては投資した金額を下回ることがあります。
特に株式型ファンドには、株価変動リスクや為替変動リスクがあります。
米国株式ファンドの場合、米国株価が下落するだけでなく、円高が進行することでも円換算の資産価値が下がる可能性があります。
また、JAバンクが取り扱う投資信託は、預金保険・貯金保険の対象ではなく、投資者保護基金の対象でもありません。
長期積立であっても損失が発生しない保証はありません。生活費や緊急時の資金まで投資に回さないことが基本です。
5. NISA口座の損失は損益通算できない意外と見落とされるのが、NISA特有の税制上の注意点です。
NISA口座で損失が発生しても、特定口座や一般口座で発生した利益と損益通算することはできません。また、損失の繰越控除も認められていません。
利益が非課税になる一方、損失が出た場合には税制上の救済措置が限られるという仕組みです。
6. 積立額が少ないと感じる人もいるJAバンクの積立サービスは月5,000円から利用できるため、毎月の投資額をある程度確保できる人には使いやすい仕組みです。
しかし、投資を始めたばかりで毎月1,000円程度から試したい人や、家計に合わせて細かく金額を調整したい人には、ネット証券の100円積立のほうが適している場合があります。
積立投資で大切なのは、無理なく継続できる金額を設定することです。制度上の年間投資枠を使い切ることだけを目標にする必要はありません。
【口座開設方法】JAバンクでNISAを始める手順と必要書類
JAバンクでNISAを始める方法は、大きく分けて窓口とオンラインの2つです。
以前からJAの普通貯金口座を利用している人であれば、必要な準備を整えることで、比較的スムーズに手続きを進められます。
オンラインで口座を開設する場合JAバンク投信ネットサービスやJAバンクアプリから、投資信託口座とNISA口座の開設を申し込めます。
基本的な流れは次のとおりです。
- 投資信託を取り扱うJAの普通貯金口座を準備する。
- JAサービスIDを登録する。
- マイナンバー確認書類と本人確認書類を準備する。
- JAバンク投信ネットサービスまたはアプリから申し込む。
- 税務署によるNISA口座の確認を経て、口座開設を完了する。
- 対象ファンドを選び、積立金額や引落日などを設定する。
公式案内では、オンラインでの投資信託口座開設は、申し込み後基本的に1週間以内とされています。ただし、書類の不備や税務署での確認状況などによって変わる可能性があります。
窓口で口座を開設する場合窓口での手続きでは、取引するJAに来店し、申込書への記入や本人確認などを行います。
一般的に準備するものは次のとおりです。
- JAの普通貯金口座
- 印鑑(取引JAの指定に従う)
- マイナンバーカード、またはマイナンバー確認書類
- 運転免許証などの本人確認書類
具体的な必要書類はJAによって異なる場合があるため、来店前に確認しておくと手続きがスムーズです。
他の金融機関からJAバンクに変更する場合すでに別の金融機関でNISA口座を開設している人は、同一年に複数の金融機関でNISAを利用することはできません。
JAバンクに変更する場合は、現在の金融機関で変更手続きを行い、「勘定廃止通知書」または「非課税口座廃止通知書」を受け取ります。
その後、必要書類をJAに提出して金融機関変更の手続きを進めます。
なお、すでに他社のNISA口座で保有している商品を、そのままJAバンクのNISA口座へ移管することはできません。現在の金融機関での保有を継続するか、売却するかなどを慎重に検討する必要があります。
口座開設前に確認したい3項目口座を作る前に、次の点を取引予定のJAに確認しておきましょう。
- 希望するファンドがつみたて投資枠で購入できるか。
- 月5,000円からの積立サービスを利用できるか。
- 窓口とネットのどちらで購入・解約・積立変更ができるか。
口座開設後に希望する商品が取り扱われていないと分かると、金融機関変更などの追加手続きが必要になる場合があります。
【プロの結論】JAバンクのつみたてNISAが向いている人・おすすめできない人
ここまでの制度、商品、費用、サービス内容を踏まえると、JAバンクは投資初心者や対面相談を重視する人にとって有力な選択肢です。ただし、最安コストや商品数を最優先する人には、ネット証券も含めた比較が欠かせません。
JAバンクがおすすめできる人- 投資信託の仕組みを窓口で説明してもらいたい人。
- すでにJAの普通貯金口座を利用している人。
- 月5,000円以上の積立を無理なく続けられる人。
- 商品をある程度絞ったラインアップから選びたい人。
- 地域の金融機関との付き合いを重視する人。
- ネット取引だけでなく、必要に応じて対面相談も利用したい人。
- 100円や1,000円など少額から投資を始めたい人。
- 信託報酬の低いインデックスファンドを徹底比較したい人。
- eMAXIS Slimなど幅広い投資信託から選びたい人。
- 複数の国や地域、指数を組み合わせて運用したい人。
- 窓口相談よりもスマートフォンでの取引の利便性を重視する人。
金融機関のブランドや評判だけで購入先を決めるのではなく、次の4点を比較することが大切です。
第一に、投資対象です。米国株式に集中したいのか、全世界株式に分散したいのかによって適切な商品は変わります。
第二に、信託報酬です。同じ指数に連動する商品でも費用に差があります。長期間保有するなら、信託報酬の比較は欠かせません。
第三に、最低積立額です。毎月5,000円を継続できるか、100円から柔軟に始めたいかによって金融機関の選択が変わります。
第四に、相談体制です。自分で情報収集して判断できる人と、専門知識を持つ担当者に相談しながら始めたい人では、重視するサービスが違います。
特に注意したいのは、金融機関の担当者が勧める商品であっても、最終的には自分で運用方針と費用を理解して購入する必要があることです。
対面相談の利便性と、ファンドの運用成績・費用は別々に評価してください。
【JAバンクのつみたてNISAに関するよくある質問(FAQ)】
Q1:JAバンクのつみたてNISAは2026年も利用できますか?
A1:利用できます。2024年からの新NISAでは、旧つみたてNISAに相当する仕組みが「つみたて投資枠」として引き継がれています。年間投資枠は120万円、非課税保有期間は無期限です。
Q2:JAバンクの投信つみたてサービスは最低いくらからですか?
A2:公式案内では月5,000円からです。ただし、一部のJAでは取扱状況が異なるため、実際に利用するJAで確認してください。
Q3:JAバンクでオール・カントリーは購入できますか?
A3:JAバンクの公式導入商品には、全世界株式インデックス・ファンド(オール・カントリー)が掲載されています。ただし、各JAでの取扱状況を確認する必要があります。また、eMAXIS Slim 全世界株式(オール・カントリー)とは別商品です。
Q4:農林中金<パートナーズ>つみたて米国株式 S&P500の信託報酬はいくらですか?
A4:運用会社の2026年1月末時点の月次レポートでは、年0.495%(税込)です。信託報酬は改定される可能性があるため、購入時には最新の交付目論見書を確認してください。
Q5:JAバンクと楽天証券・SBI証券はどちらがお得ですか?
A5:一概には決められません。JAバンクは対面相談や地域でのサポートが魅力です。一方、楽天証券やSBI証券は100円から積立できる対象商品があり、商品選択の幅も広いため、少額投資や低コスト重視の人に適しています。
Q6:JAバンクのNISAは元本割れしますか?
A6:元本割れする可能性があります。投資信託は預貯金ではなく、株価や為替などの影響を受けます。長期積立でも損失が発生する可能性があるため、余裕資金で運用することが大切です。
Q7:旧つみたてNISAの資産は新NISAに移行できますか?
A7:旧NISAで保有していた商品を新NISAへ直接移管することはできません。旧制度の非課税期間が終了するまでは、そのまま旧NISAで保有できます。新NISAでは別途、新しい買付を行う形になります。
2026年のJAバンクのつみたてNISAは、新NISAのつみたて投資枠を利用する資産形成の選択肢として、引き続き利用できます。
地域のJA窓口で相談できること、セレクトファンドによって商品選びの負担を抑えられること、投信ネットサービスやアプリでも取引できることは大きな特徴です。
一方で、積立最低額は原則月5,000円であり、各JAによって取扱商品が異なります。また、S&P500や全世界株式などのファンドにも、それぞれ異なる信託報酬や投資リスクがあります。
JAバンクを選ぶべきかどうかは、相談のしやすさと投資コストのどちらを優先するかで判断するのが合理的です。
窓口で相談しながら長期投資を始めたい人はJAバンクを候補にできます。一方、少額から積み立てたい人や、信託報酬の低い商品を幅広く比較したい人は、楽天証券やSBI証券などのネット証券も検討するとよいでしょう。
最終的には、金融機関の評判だけでなく、購入するファンドの正式名称、投資対象、信託報酬、最低積立額、リスクを確認することが、長く続けられる資産形成につながります。
2026年の新NISAを活用するなら、目先の人気商品やランキングだけに左右されず、自分の家計と投資目的に合った金融機関・商品を選ぶことが大切です。
主な確認資料(公式・公的情報)
- JAバンク「NISA 少額投資非課税制度」
- JAバンク「商品の選び方・セレクトファンド」
- 金融庁「NISA特設ウェブサイト・つみたて投資枠対象商品」
- 農林中金全共連アセットマネジメント「つみたて米国株式 S&P500」月次レポート
- 大和アセットマネジメント「全世界株式インデックス・ファンド(オール・カントリー)」
- 楽天証券・SBI証券の投信積立案内
- 国税庁「NISA制度」